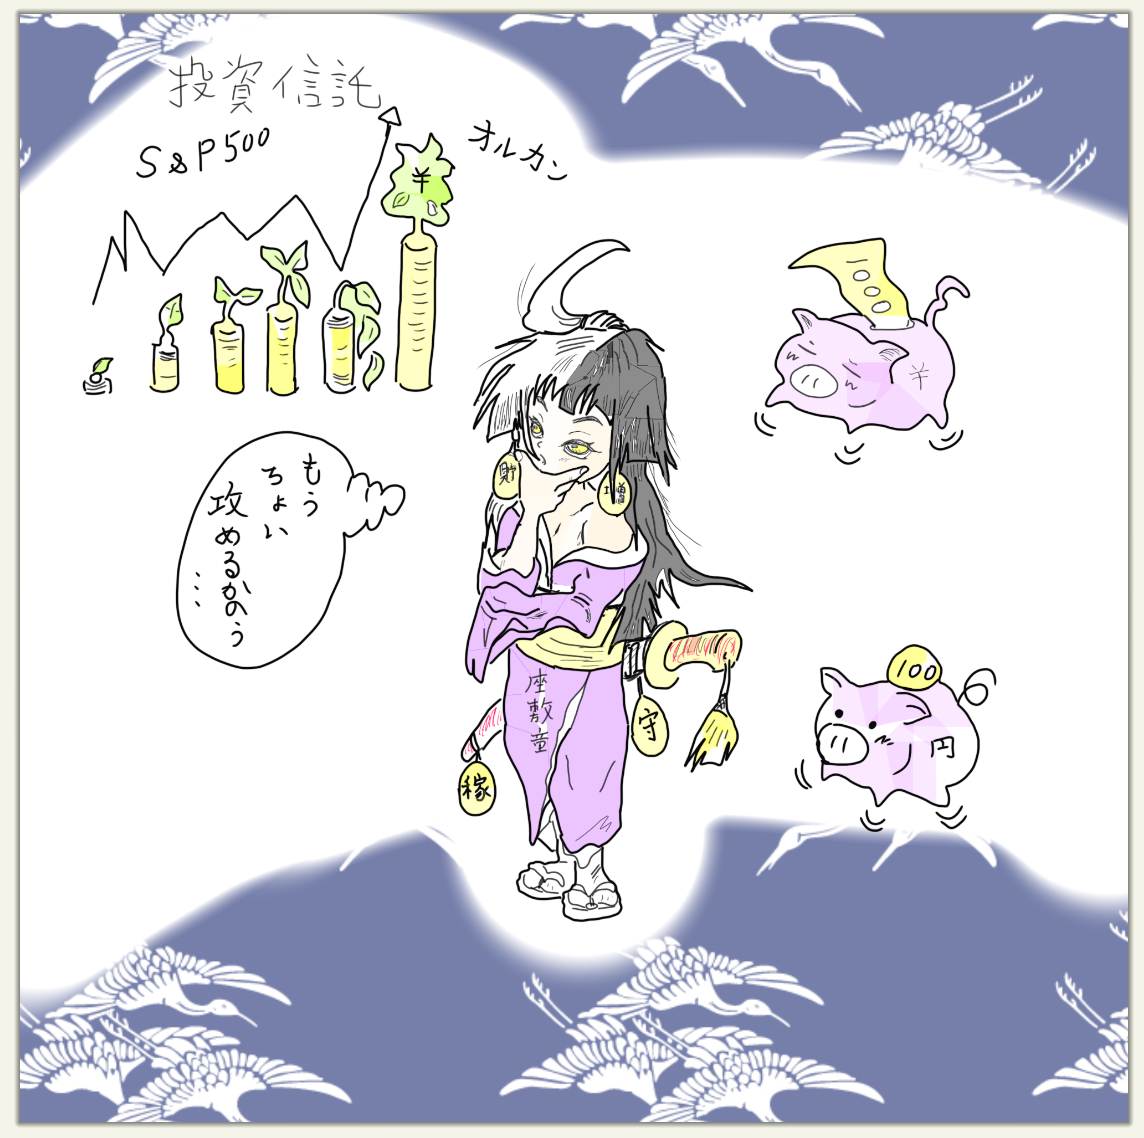
著者:座敷童 動機:お金の話を書こうとしてる動機…「この家に長く住み着きたい…あと人の健康寿命は75歳らしい、だから、お金の使い道で悩んで、ほしくないのじゃ」
現在、インフレにおいて、物価高の影響により年々、物や食費等が増えてきています。…このままでは、将来、どうなってしまうのか?今の給料で、この先やっていけるのか?と、あらゆるお金の不安が、出てきていると存じます。
なので、初めにその不安を明確にして、払拭する為の最低限の知識と今後の何の対策を紹介していきます。
そして、ここからは、『もう、対策してるよ』という中級者以上の方に、対策はしているけど、「何に対して?どう使う?どんな時に?」悩んでる方や私のようにとりあえず、備えておこうという方がいます。
この『何となくやってるけど…』という考えを明確にする事によって、計画的にお金を使うことができます。
そこにお金の貯金と運用による積立の意味を理解する事により、自身の人生の目標若しくはゴール地点に意気揚々と向かえます。
目標の明確化と自身の目指すべきゴール地点を把握していれば、やる気にも繋がり、豊かな人生になると考えます。
この資本主義社会で、どう楽しむのか?
まずは、知るべき基礎を知ることが大事じゃ。
現金貯金と投資信託(新NISA)のやる重要性とその先のスッキリ使い分けるコツ
結論
現金は将来的にインフレ(物価上昇)によって、価値が下がっていく(目減り)為、投資信託はリスクはある物20年先、価値が上がっていく為、両方やるのが大事です。
この両方を『やる』というのは、現金(短期目線)と投資信託(長期目線)のお互いにデメリット(弱点)を補うから大事ということです。
さて、ここで、この投稿を初めて見て、『株って危なくないの?』という方と『もうやってるよ』向けに、改めて問題です。また、現金と投資信託(新NISAによるオルカン等)の重要性を説いています。
ワシが、説いてる株とは、何を指していると思う?ヒントは、先ほどの結論にあるのじゃ。
そして、皆の言う危ない…すなわち、ギャンブル性の高い株とは?
答えは、投資信託を指してます。また、この投資信託の内、代表的なのが、オルカンとS&P500の銘柄です。
そして、株をやったことがない人が恐れてるのが…代表的なのがFXです。デイトレードという短期的な取引です。
では、先ほどの結論についての解説をしていきます。
貯金だけだと、インフレ(物価上昇)により目減りとは、1つ目は、購買力が弱くなる。つまり、人が買う力と意欲が下がるからです。
特に物とサービス買うとき、例として、今はリンゴを100円で買えますが、10年後は120円で買うことになります。当時は、100円の価値が10年後は80円の価値になります。これがインフレ(物価上昇)です。
書いて字の如く、物の価値が上昇していきます。これが、良くニュース等で、『野菜が高くなった…』等で見かける話です。
次に2つ目は、国の一角である日本銀行(中央銀行)が年2%の物価上昇を目指してるからです。
なぜ?というと、経済を成長させる為です。成長することにより、各企業の利益が上がるからです。利益が上がれば、賃金も上がる。よく『賃金が上がった』と聞きますが、これは、皆さんの給与もくは、給料です。
そして、皆さんの持っている銀行のカード・通帳に預けてる金利が低いのが原因となってます。低いという言い方というよりは、物価の上昇に追いついていない為です。
なぜ?金利を上げないのか?まだ、昔のデフレ(物価減少)による給料が低い現象が20年近く、起こり企業の倒産や働きたても、雇ってくれない現象が長期化したからです。日本のデフレ・スパイラルであり、日本経済の病気です。
昔の長いデフレ・スパイラルという病気にならないために、金利を上げませんでした。しかし、2026年9月18日にて金利1.25%上がることが決定されました。
うむ…今までの金利が低すぎたのかもしれんのう…。
日本銀行の真意は、なんとも言えないのじゃが…。(バランスというとこかのう…)
ちなみに金利1.25%上がることで、影響があることは、承知しておくことじゃ。(←また、別の機会に話すとする)
ここまで、話して、現金だけでの保有は、将来の現金の価値が下がるということがわってきました。もしくは、物の価値が上がるスピードが高いということがわかりました。
次については、投資信託についてです。とはいえ、先ほどの問題で、投資信託とは、様々な株の詰め合わせパックというところです。
なぜ?株等の資産運用をやる中でも投資信託のS&P500等なのか?一重にリスクが低く、100年前以上の歴史を辿っても平均して年5〜7%という利益の実績データ根拠としてあるからです。
S&P500の場合は、アメリカ中心の株式会社の詰め合わせですが、利益が低い会社は、利益の高い会社と入れ替えているというシステムです。
ということは、大半の会社は利益をプラスの状態に持っていくのがこの詰め合わせパックの良いところと強みです。
ここで、注意です。よく銀行等の窓口に投資に興味を出し、受付の人に相談すると手数料の高い商品を売りつけられ、さらにぼったくりの商品を買わされるということがあるので、注意しましょう。
株も正しい知識を身に付ければ、富を産む大きな木になります。そして、それは、いざという時の大きな見方になります。
先ほどの現金の目減りの話をしました。そこからインフレの話です。そして、株に繋がり、最後は、皆さんの給与(料)の流れになる訳です。
経済の流れは、矛盾な点もありますが、現在の日本の経済は、昔の教訓を生かして、そのバランスを整えながら、良い方向へと…経済成長へと行ってるということです。
まとめ
- インフレ(物価上昇)には、会社の利益を上げ、経済成長に繋げる意味がある
- しかしながら、現金を長期保有することに対して経済的矛盾点が、どうしても出てしまう。(神の見えざる手)
- リスクが高すぎない投資信託の株にも目を向ける必要がある
ここで、注意点じゃ!
安易に銀行の窓口での投資信託の相談はしてはいけない!
まずは、自分で調べ、自分で行動することじゃ!
座敷童が伝授!お金をスッキリ使い分ける『3つの財布』
現金による貯金は、10年以内で使うイメージ、投資信託は10年〜25年先を見据えて、使うイメージを前提にします。
- 1つ目の財布:数年以内に使う予定の『まもなく使うお金(現金)』
- 2つ目の財布:病気やトラブルに備える『もしものお金(生活防衛資金・現金)」
- 3つ目の財布:10年以上触らない『未来を育てるお金(老後資金及び子供の10〜20歳の学費等(新NISA・投資信託)』
【ステップ1】まずはいくら残す?「現金貯金」の絶対ライン
- 会社員なら生活費の「3〜6ヶ月分」があれば、安心です。
- フリーランスや自営業の場合は、「1年分」あると枕を高くして眠れます。
- ライフイベント(結婚・住宅・養育費)が近い人は、その分も頭金となる現金を貯金する必要があります。※ライフイベントの場合で、マス層の方は、ローンを組むことを前提としています。
【ステップ2】ここからが投資信託!新NISAに回していいお金の見極め方
- 毎月の収入から「絶対に手をつけない余剰資金」を確保します。
- 最初は少額でも1,000円からでも大丈夫です。投資信託の「利益」を体感しましょう。
あくまで仮(例)に座敷童が説く黄金の財布とは?
想定としては、今現在40歳で、現金¥2,000万とします。そして、結婚と子供一人を視野に入れてると考えて…。
現金は750万円、新NISA(オルカン)1250万円です。
現金については、結婚の頭金が250万円とその他は生活防衛資金とします。新NISAは、10年後には2倍の2500万円とします。ちょうど、この頃に子供の養育費等の1000万程度を支払うイメージです。
次に養育費等で残り1500万円になりました。その10年後3000万円になり、自身は60歳にて子供大学入った場合は、1000万円を大学費用に充てて、残りの2000万円は、老後資金に充てます。
どうじゃ!!!
これが、わしが説く黄金の財布じゃ!!!
まぁ、例ではあるが…。
【まとめ】自分の10年以内に使う現金と10年以上先に使う投資信託の人生のポートフォリオ見積もっておこう!!そして、この家に苦労のない福運を呼び込もう!
以上で、終わります。通読してくださり、ありがとうございました🙂↕️
コメント